Domain xipp.de kaufen?
Wir ziehen mit dem Projekt
xipp.de um.
Sind Sie am Kauf der Domain
xipp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xipp.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
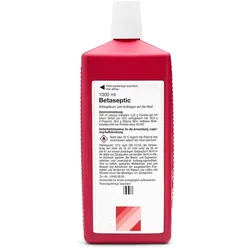
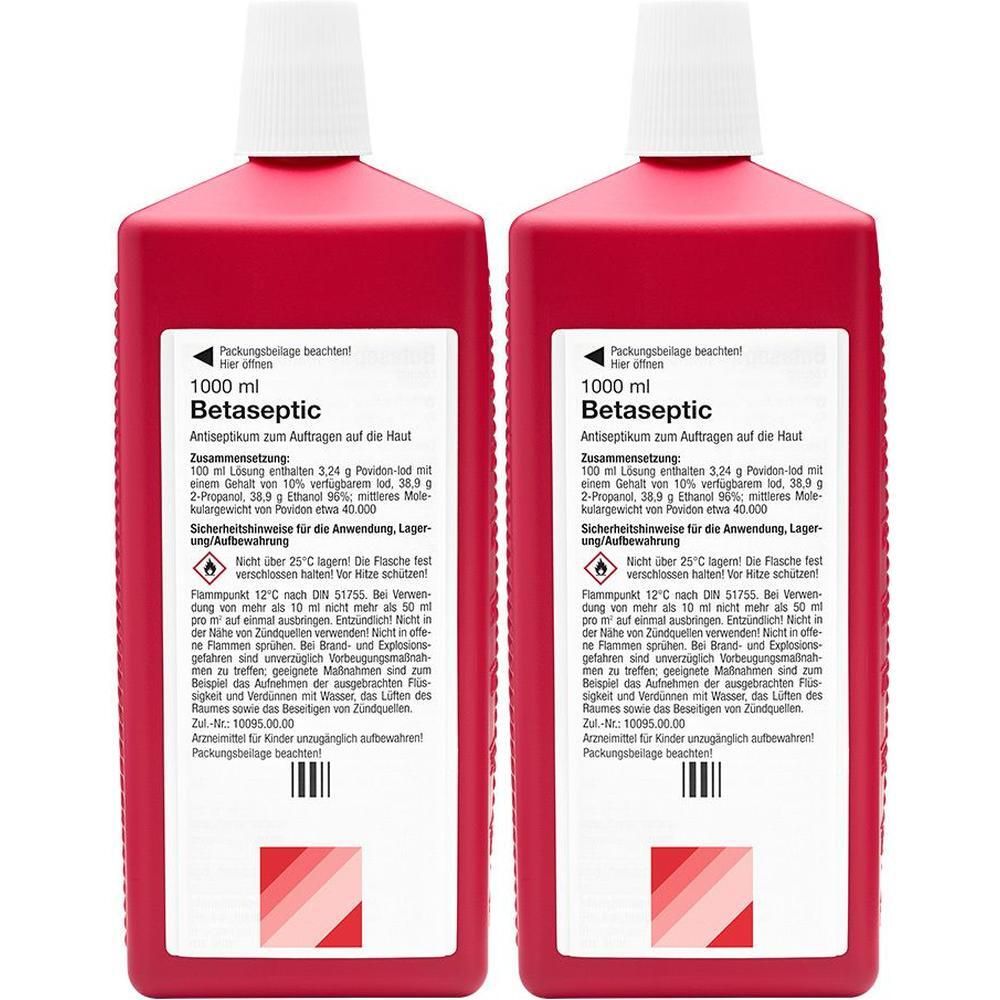
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOLUFRESH Aeron Duftkonzentrat Waterfresh mit NEUTRASOL-Technologie zur Anwendung gegen SchweißgeruchSOLUFRESH NEUTRASOL Duftkonzentrate sind Geruchsneutrali- sierer, die definierte Schlechtgerüche bzw. Geruchsquellen mit einer neuartigen Wirktechnologie neutralisieren. Diese Wirktechnologie blockiert die Wahrnehmung eines definierten Schlechtgeruchs über die Nase. Dabei besetzen Wirkstoff- substanzen die Rezeptoren in der Nase und verhindern auf diesem Wege die Wahrnehmung des Schlechtgeruchs. Die Wirkung ist auf definierte Bereiche des Schlechtgeruch beschränkt. Diese 5 Bereiche sind: WC/Pflege/Inko, Tabak/Rauch, Schweiß, Werkstatt und Küche. Die jeweiligen Produkte sind mit einem Parfümstoff kombiniert, der für das jeweilige Produkt eine individuelle Duftnote hat. Lieferung inklusive Verdunstervlies. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.72,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
SOLUFRESH Aeron Duftkonzentrat Waterfresh mit NEUTRASOL-Technologie zur Anwendung gegen SchweißgeruchSOLUFRESH NEUTRASOL Duftkonzentrate sind Geruchsneutrali- sierer, die definierte Schlechtgerüche bzw. Geruchsquellen mit einer neuartigen Wirktechnologie neutralisieren. Diese Wirktechnologie blockiert die Wahrnehmung eines definierten Schlechtgeruchs über die Nase. Dabei besetzen Wirkstoff- substanzen die Rezeptoren in der Nase und verhindern auf diesem Wege die Wahrnehmung des Schlechtgeruchs. Die Wirkung ist auf definierte Bereiche des Schlechtgeruch beschränkt. Diese 5 Bereiche sind: WC/Pflege/Inko, Tabak/Rauch, Schweiß, Werkstatt und Küche. Die jeweiligen Produkte sind mit einem Parfümstoff kombiniert, der für das jeweilige Produkt eine individuelle Duftnote hat. Lieferung inklusive Verdunstervlies. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.72,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Entwicklung als ErwartungEntwicklung als Erwartung , Entwicklungserwartungen spielen in der Schulpädagogik als Disziplin sowie insbesondere in der Schulentwicklungs- und in der Lehrer:innenprofessionalisierungsforschung eine zentrale Rolle. Das Entwicklungs und Fortschrittsparadigma ist für sie konstitutiv, denn es etabliert diskursiv die Erwartung, Schulen hätten sich zu entwickeln und Wissenschaft könne dies befördern oder gar bewirken. In engem Wechselspiel mit bildungspolitischen Erwartungen etablieren sich Idealbilder einer entwicklungsfähigen Schule. Der Band versammelt Beiträge, die das Verhältnis von Entwicklungserwartungen, Schule und Schulpädagogik aus unterschiedlichen Blickwinkeln betrachten. Die Auseinandersetzung mit dem Paradigma eröffnet eine Perspektive auf Schule und Lehrer:innenhandeln sowie Schulpädagogik und Lehrer:innenbildung, die Relationen zwischen Wandel und Persistenz, Innovation und Kompensation sowie Harmonisierung und Ambivalenz ausweist. , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20250528, Titel der Reihe: Studien zur Professionsforschung und Lehrer:innenbildung##, Redaktion: Dog¿mus¿, Aysun~Hinrichsen, Merle~Langer, Anja~Lill, Anne~Moldenhauer, Anna~Olk, Matthias~Pauling, Sven, Seitenzahl/Blattzahl: 300, Keyword: Entwicklung; Entwicklungserwartung; Lehrerbildung; Professionalisierung; Professionsforschung; Schulentwicklung; Schulpädagogik, Fachschema: Pädagogik / Schule~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Bildungspolitik~Politik / Bildung, Fachkategorie: Schulen und Vorschulen~Bildungsstrategien und -politik, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 19, Gewicht: 388, Produktform: Kartoniert,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzbaur, Ulrich: Nachhaltige EntwicklungNachhaltige Entwicklung , Der Weg in eine lebenswerte Zukunft , Sonstige > Motorkühlung , Ausgabe: 1. Aufl. 2020, Erscheinungsjahr: 202010, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Autoren: Holzbaur, Ulrich, Auflage/Ausgabe: 1. Aufl. 2020, Seitenzahl/Blattzahl: 457, Abbildungen: Bibliographie, Themenüberschrift: BUSINESS & ECONOMICS / General, Keyword: Nachhaltigkeit; ISO 26000; SDG; Sustainable Development Goals; CSR; Umweltschutz; Naturschutz; Gesellschaftliche Verantwortung; Ehrenamt; Corporate Social Resonsibility, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Volkswirtschaft: Sachbuch, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 457, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 243, Breite: 164, Höhe: 32, Gewicht: 882, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783658299910, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.